
Рефинансирование выгодно, если после замены кредита вы потратите меньше на погашение той же задолженности. Снижение обязательного платежа — другая задача: платить в месяц можно меньше, но дольше и в итоге дороже. Чтобы отличить экономию от облегчения месячного бюджета, сравните оставшиеся выплаты и расходы перехода.
Содержание
Что даёт рефинансирование и какую задачу вы решаете
При рефинансировании новый кредит используют для погашения прежнего долга. Начать стоит с цели: уменьшить общие расходы, снизить обязательную сумму на месяц или собрать несколько графиков в один. Удобство платежей полезно само по себе, но не доказывает экономию.
Запишите, что для вас важнее и сколько вы можете платить без нового займа на обычные расходы. Если нынешний платёж стал непосильным, сначала обсудите ситуацию со своим банком. Изменение условий действующего договора — реструктуризация — отличается от получения нового кредита. Ни обращение, ни поданная заявка ещё не меняют ваши обязательства.
Сравнивайте с сегодняшнего дня
Как сравнить два графика на одну дату
Уже внесённые платежи не нужно повторно прибавлять к будущим расходам. Для решения нужны оставшиеся платежи по действующему графику и полные затраты после перехода на новый договор. Выберите одну дату сравнения: иначе в один вариант легко включить ближайший платёж, а в другом его пропустить.
Представим готовые учебные графики для погашения одинаковой задолженности. Дополнительных денег на руки нет. По старому договору осталось 18 платежей по 18 000 ₽. В каждом новом варианте есть ещё 6 000 ₽ расходов: их оплачивают отдельно своими деньгами, они не включены в ежемесячные платежи. Других предстоящих затрат в модели нет.
Учебное сравнение будущих выплат
| Показатель | Старый график | Новый вариант А | Новый вариант Б |
|---|---|---|---|
| Осталось платежей | 18 | 24 | 18 |
| Платёж в месяц | 18 000 ₽ | 14 000 ₽ | 16 500 ₽ |
| Выплаты по графику | 324 000 ₽ | 336 000 ₽ | 297 000 ₽ |
| Отдельные расходы | 0 ₽ | 6 000 ₽ | 6 000 ₽ |
| Всего с даты сравнения | 324 000 ₽ | 342 000 ₽ | 303 000 ₽ |
| Разница со старым графиком | — | На 18 000 ₽ дороже | На 21 000 ₽ дешевле |
Когда меньший платёж обходится дороже
В варианте А нагрузка на месяц снижается на 4 000 ₽: с 18 000 до 14 000 ₽. Но платить предстоит 24 раза вместо 18. Получается 24 × 14 000 + 6 000 = 342 000 ₽ — на 18 000 ₽ больше старых 324 000 ₽. Такой вариант облегчает ежемесячный бюджет, однако называть разницу экономией неверно.
В варианте Б остаётся 18 платежей по 16 500 ₽ и те же отдельные расходы. Расчёт: 18 × 16 500 + 6 000 = 303 000 ₽. При принятых условиях будущие затраты меньше на 21 000 ₽. Это уже экономия относительно оставшегося старого графика, а не относительно всей суммы, которую вы когда-либо заплатили банку.
Для своей ситуации заполняйте такую таблицу по документам. Если в новом варианте есть доплата из собственных денег для закрытия старого долга, учтите её отдельно. При объединении нескольких кредитов сначала сложите их оставшиеся выплаты. Одна сравниваемая сторона не должна содержать больше долгов или дополнительную выдачу, чем другая.
Соберите расходы в одном месте
Что запросить для сравнения
Банк России рекомендует проверять условия договора: график, досрочный возврат, комиссии и дополнительные услуги. Показатель полной стоимости кредита — ПСК — помогает сопоставлять условия. При этом для нашего расчёта нужны денежные суммы предстоящих выплат, а не только процент ставки или ПСК.
Соберите рядом два графика и перечень расходов перехода. Для каждого платежа выясните сумму, дату и способ оплаты: собственными деньгами или за счёт нового кредита. Отдельно проверьте стоимость страхования, дополнительных услуг и переводов, если они применимы именно к вашему предложению. Уточните, какие условия ставки сохраняются в течение срока нового договора.
Как не посчитать одну услугу дважды
Если услуга оплачивается за счёт нового кредита и уже вошла в сумму, которую вы возвращаете по графику, не прибавляйте её повторно. В нашем примере 6 000 ₽ устроены иначе: это отдельная оплата сверх платежей. Нельзя взять итог 342 000 ₽ и добавить к нему эти же 6 000 ₽ ещё раз.
Процент ПСК тоже не является отдельным счётом к оплате: его не складывают с рублёвой суммой графика. Если документ не позволяет понять, где учтена услуга, попросите расшифровку, прежде чем делать вывод об экономии.
Если банк предлагает дополнительные средства на руки, сначала запросите вариант только для погашения прежней задолженности. Затем отдельно оцените, сколько обойдётся дополнительная сумма. Иначе вы сравните замену старого долга с заменой долга плюс новой покупкой.
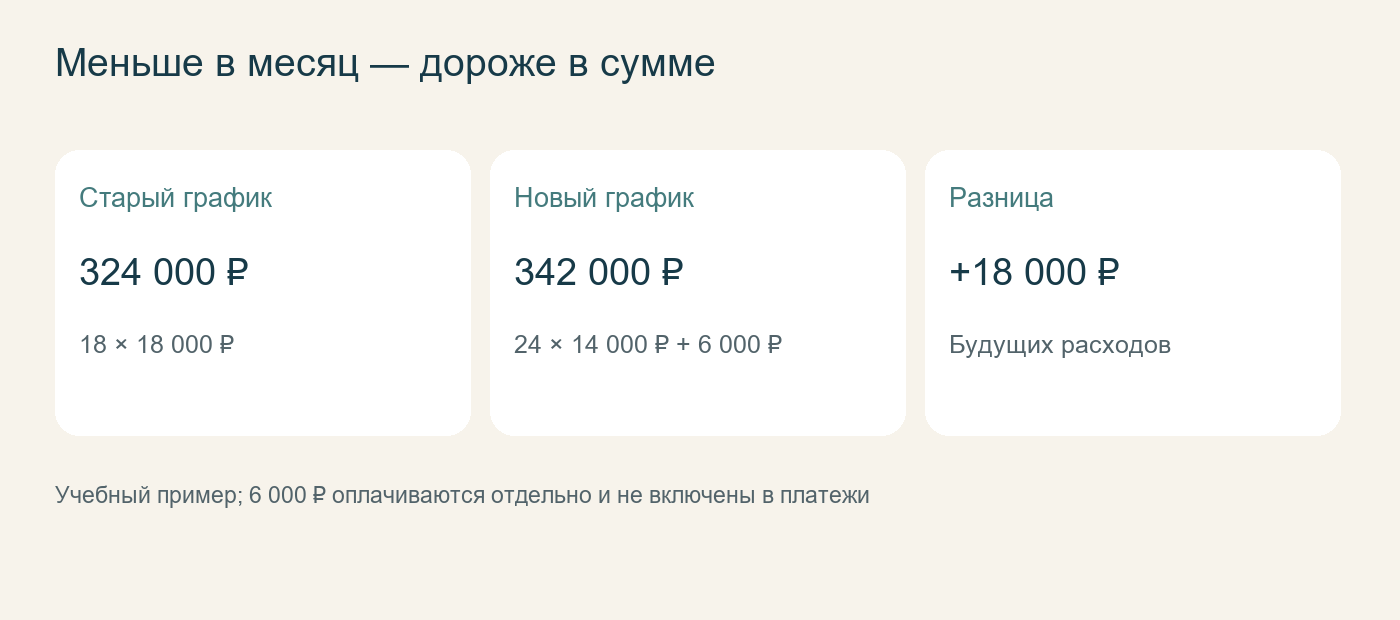
Учебный пример; 6 000 ₽ оплачиваются отдельно и не включены в платежи.
Как оценить выгоду, если долг на кредитной карте
Что нужно узнать по старой карте
Здесь также важно сравнить стоимость погашения одного и того же долга. Запросите сумму полного расчёта на выбранную дату, выписку и условия начислений. Затем оцените план возврата без новых покупок: сколько вы действительно сможете направлять на задолженность и когда её погасите.
Умножение нынешнего минимального платежа по кредитной карте на произвольное число месяцев такого плана не даёт. Для сравнения нужен расчёт с учётом долга, платежей и применимых начислений, а не один показатель из приложения.
Что проверить в новом способе погашения
Сначала уточните, что именно предлагают: новый кредит для погашения карты или специальную программу перевода задолженности. Попросите объяснить условия вашего варианта:
- какая сумма будет направлена на старый долг и хватит ли её для полного расчёта;
- какие расходы возникнут при переводе и дальнейшем погашении;
- если заявлена льгота — на какие операции она действует и что нужно выполнить;
- нужно ли закрывать прежний договор карты и чем подтверждать исполнение условий.
Не переносите на такой перевод условия льготы для покупок. Общую логику дат разбираем в статье о льготном периоде; применимость конкретной льготы нужно выяснить по выбранной программе. Пока будущие начисления и порядок возврата неясны, посчитать экономию по карте не получится.
Какие сведения подготовить и почему банк может отказать
Для сравнения нужны не обещания из рекламы, а сведения по вашей задолженности и предлагаемому договору:
- действующий график и сумма полного погашения на дату;
- реквизиты и порядок погашения старого долга;
- индивидуальные условия нового кредита, график и перечень сопутствующих платежей.
Перечень документов для заявки уточните у выбранного кредитора. Вопросы о подтверждении дохода, действующих обязательствах и требованиях к заёмщику лучше выяснить до подачи. В разъяснении Финкульта отмечено, что требования банков различаются и учитывается платёжная дисциплина. Полезный расчёт расходов сам по себе не гарантирует одобрение заявки.
Если предлагают показать окончательные суммы только после подписания, у вас пока нет достаточных данных для сравнения. Список вопросов удобно сохранить, а ответы и документы собрать до решения.
Проверьте переход между договорами
Подписанный новый договор не доказывает, что старый долг уже погашен. Чтобы не потерять обязательство между двумя банками, проверьте последовательность действий:
- Сумма и дата. Уточните точную сумму полного досрочного погашения на нужную дату. Остаток основного долга в приложении и сумма окончательного расчёта могут различаться.
- Условия и реквизиты. Выясните, кто перечисляет деньги, куда, в какой срок по договору и какое распоряжение требуется от вас.
- Исполнение. Проверьте не только отправку перевода, но и то, как его учли в погашении прежнего обязательства.
- Подтверждение. Получите документ о выполнении обязательств, если долг должен быть закрыт полностью. Сохраните подтверждение и новый график.
До подтверждения исполнения не прекращайте выполнять старые обязательства только потому, что подписали новый договор. Если даты платежей близки, заранее уточните у банков, что требуется внести и как будет учтён перевод. Подробные варианты досрочного погашения разобраны отдельно.
Для карты дополнительно выясните, требуется ли закрытие кредитного договора или счёта. Погашение долга, блокировка пластика и закрытие договора — разные действия. Сохраняйте именно те подтверждения, которые нужны по условиям выбранного способа погашения.
Когда новый договор не решает вашу задачу
Вернитесь к исходной цели. Если хотели уменьшить общие расходы, а полный новый итог выше, цель не достигнута. Если важнее снизить платёж, проверьте его посильность и цену более долгих выплат. Для этого не нужно называть любой меньший платёж выгодным.
Отложите вывод об экономии, если она держится на неизвестной комиссии, неподтверждённой льготе или непонятном порядке закрытия долга. Неясные условия не равны нулевым расходам. Проверяйте также, что общаетесь с самой финансовой организацией через её официальный сайт, а не с посредником, обещающим результат.
Универсального ответа «после половины срока уже поздно» для нашего сравнения нет: нужны оставшиеся суммы. Но даже подтверждённая экономия не поможет месячному бюджету, если новый обязательный платёж для него непосилен.
Вопросы перед решением
Меньший платёж означает, что я сэкономлю?
Нет. В варианте А платёж меньше на 4 000 ₽, а будущий итог — 342 000 вместо 324 000 ₽. Снижение нагрузки стоит отличать от снижения общей суммы расходов.
Есть смысл сравнивать, если большая часть срока уже прошла?
Сравнивать можно оставшиеся выплаты на одну дату. Не прибавляйте к ним уже уплаченные проценты. Сам срок, прошедший с выдачи кредита, не заменяет расчёт будущих затрат.
Нужно ли прибавлять страховку, если она оплачена кредитными деньгами?
Проверьте, включена ли её стоимость в сумму, возвращаемую по новому графику. Уже учтённый расход второй раз не прибавляют. Отдельную оплату, наоборот, нужно включить один раз.
Можно оценить долг по карте по одному минимальному платежу?
Этого недостаточно. Нужны сумма задолженности, условия начислений и план возврата без новых покупок. Если самостоятельно составить его не получается, запросите расчёт у банка.
После перевода старый кредит уже точно закрыт?
Проверьте результат у прежнего кредитора и получите подтверждение погашения. Отправленный перевод сам по себе не отвечает на вопрос, как деньги зачтены и остались ли обязательства.
Что делать, если новый банк не одобрил заявку?
Обсудите ситуацию с нынешним кредитором, особенно если платить трудно. Можно спросить об изменении условий, но считать срок уже перенесённым до соответствующего решения нельзя.
Источники и как считали пример
Общие разъяснения сверены по разделу Банка России о кредитах и материалу Финкульта о рефинансировании 7 ноября 2026 года. Ссылки приведены в соответствующих разделах. Учебная таблица рассчитана редакцией: число оставшихся платежей × платёж + отдельные будущие расходы. Это не расчёт банковской ставки или ПСК и не предложение конкретного кредита.
Редактор Анатолий
Около 7–8 лет работает с банковскими продуктами, платёжными технологиями и финансовыми текстами.
Найдите свой финансовый продукт на Finsor.