
После автопродления у вклада может начаться новый срок с другой ставкой. Перед расчётом будущего дохода проверьте договор и условия продления. Покажем вымышленную модель с 200 000 рублями: прежние 12% нельзя автоматически подставлять в новый период со ставкой 8%.
В статье
- Что такое пролонгация вклада и как она работает
- Найдите границу старого и нового срока
- Как отказаться от продления до окончания срока
- Сравните доход на одинаковой сумме и числе дней
- Уточните сумму после выплаты процентов
- Что проверить, если вклад уже продлился
- Соотнесите новый срок с датой нужного платежа
- Составьте короткую запись о продлении
- Вопросы о продлении вклада
- Источники и методика
Что такое пролонгация вклада и как она работает
Пролонгация вклада — продолжение договора после окончания срока. Но слово «продлён» ещё не говорит, какой теперь действует период и процент. По пункту 6 статьи 837 ГК РФ, если вкладчик не потребовал вернуть срочный вклад по окончании срока, договор считается продлённым на условиях до востребования, если договором не предусмотрено иное.
Автоматическое и самостоятельное продление
Автоматический порядок нужно искать в договоре: он может предусматривать продолжение без нового обращения. Если хотите выбрать другое размещение самостоятельно, сначала сравните его условия и порядок возврата прежнего вклада. Ни один из этих способов сам по себе не гарантирует прежнюю ставку.
Когда продление удобно, а когда условия нужно пересмотреть
Продление может избавить от повторного оформления, если условия подходят вашей цели. Но когда деньги понадобятся к близкой дате или изменятся ставка и срок, удобства недостаточно: нужен новый расчёт. Проверка начинается с договора и календаря, а не с отметки «активен» в приложении.
Найдите границу старого и нового срока
Откройте сведения о вкладе и найдите дату окончания первоначального периода. Рядом выпишите, предусмотрено ли продление и на каких условиях. Если установлен новый срочный период, отдельно запишите его даты. Запись «вклад активен» сама по себе не показывает, продолжает ли действовать прежний период или уже начался следующий. Для планирования денег эта граница важна.
В договоре найдите правило продления, подтвердите действующий режим размещения и применённую ставку. Если по договору начался новый срочный период, сверьте с подтверждением банка даты его начала и окончания. Прежний срок нельзя переносить в запись автоматически.
Проверьте и путь денег, если продление не предусмотрено. Деньги могут оказаться на другом счёте согласно условиям договора. Не назначайте такому остатку прежнюю доходность по памяти: нужно установить, где теперь находится сумма и каковы условия именно этого счёта.
Какие условия проверить в договоре
| Что выяснить | Что сохранить |
|---|---|
| Срочный период или условия до востребования | Условие договора и подтверждение действующего режима |
| Какая ставка применена; есть ли новый срочный период | Ставка и правило продления; даты начала и окончания — только для нового срочного периода |
| Какая сумма участвует в начислении | Остаток и направление выплаты процентов |
Почему продление может не состояться
Проверьте, предусмотрено ли продление вообще, есть ли в условиях предел его количества и выполнены ли применимые требования. Это вопросы к конкретному договору, а не список одинаковых причин для всех банков. Если ожидали новый срок, но не видите его подтверждения, уточните у банка, где находится сумма и какие условия к ней применяются.
Как отказаться от продления до окончания срока
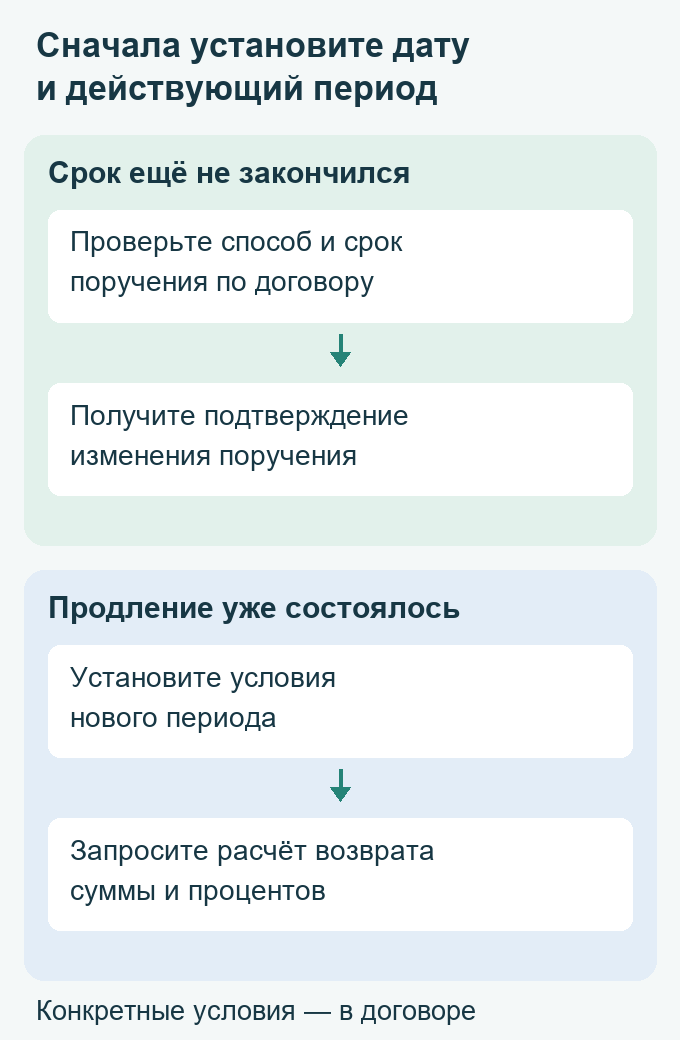
Если текущий срок ещё не закончился, сначала разберите отказ от следующего периода. Это не то же самое, что требовать деньги раньше окончания действующего вклада. Чтобы не смешать эти действия, подготовьте короткий запрос банку:
- Каким способом по моему договору изменить поручение о продлении?
- До какого момента банк должен получить такое поручение?
- Как получить подтверждение, что оно принято, и куда поступят деньги по окончании срока?
Сохраните ответ и подтверждение принятого поручения. Если меняете настройку в приложении, проверьте результат, а не только факт нажатия. Единого срока «за один-два дня» и общей кнопки для всех вкладов здесь нет: конкретный порядок нужно выяснить по своему договору.
Сравните доход на одинаковой сумме и числе дней
В нашей учебной модели на новый срок остаётся 200 000 рублей. Продолжительность каждого сравниваемого периода — 90 процентных дней, для формулы берём 365 дней в году. Проценты прошлого срока выплачены отдельно и в эти 200 000 не входят. Пополнений, снятий и капитализации в примере нет.
При прежней вымышленной ставке 12% годовых расчёт составил бы 200 000 × 0,12 × 90 ÷ 365 = 5 917,81 рубля после округления. При новой условной ставке 8% получится 200 000 × 0,08 × 90 ÷ 365 = 3 945,21 рубля. Оба результата показаны до возможного налога.
Разница равна 1 972,60 рубля. Она показывает влияние ставки при заданных одинаковых условиях. 90 процентных дней не следует заменять тремя любыми календарными месяцами. Для настоящего вклада уточните учитываемые дни, правила округления и сумму, которая участвует в начислении.
Уточните сумму после выплаты процентов
После окончания срока проверьте отдельно основной вклад и выплаченные проценты. В одном договоре доход может поступать на другой счёт, в другом — прибавляться к сумме. Если сравнить разные остатки, разницу дохода нельзя будет объяснить только сменой ставки.
Именно поэтому для учебного сравнения мы оставили 200 000 рублей в обоих вариантах. В реальном приложении сверяйте начисление с суммой, участвовавшей в нём. Если прежний доход перечислен отдельно, повторно включать его в новый вклад без фактического пополнения не нужно.
Сохраните выписку или подтверждение окончания периода. Для планирования полезно различать уже зачисленный доход и ожидаемый доход нового срока. Последний может зависеть от сохранения условий до его окончания; он ещё не стал доступным поступлением для другой покупки.
Если выбираете, оставлять доход отдельно или присоединять к сумме, разберите капитализацию и выплату процентов как отдельный вопрос. Это поможет не смешивать доход, доступный для расходов, с базой следующего начисления.
Что проверить, если вклад уже продлился
Сначала выясните, что именно произошло: начался новый срочный период или деньги остались на условиях до востребования. Это разные ситуации. Если действует вклад до востребования, не приписывайте ему дату окончания нового срочного периода только потому, что приложение показывает слово «продлён».
Возврат суммы и доход — разные вопросы
Для обычного вклада гражданина пункты 2 и 4 статьи 837 предусматривают право потребовать возврат суммы. Закон оговаривает исключение для вклада, удостоверенного сберегательным сертификатом, условия которого не предусматривают получение по требованию. Право вернуть сумму не означает сохранения срочной ставки.
Если по применимым условиям начался новый срочный период и вы требуете возврат до его окончания, учитывайте пункт 5 статьи 837: проценты выплачиваются в размере процентов по вкладам до востребования, если договором не предусмотрен иной размер. Это правило о досрочном возврате срочного вклада; не переносите его автоматически на любой продлённый остаток.
Попросите банк показать расчёт на нужную дату: сумму к возврату, проценты нового периода и применённое условие договора. Ранее зачисленный доход проверяйте отдельно по условиям и сведениям о начислении. Не делайте пробное закрытие ради просмотра результата.
| Когда обращаетесь | Что требуется установить |
|---|---|
| До окончания текущего срока | Как изменить поручение на следующий период и подтвердить принятие |
| После начала нового периода | Каковы действующие условия возврата и расчёт процентов на выбранную дату |
Соотнесите новый срок с датой нужного платежа
Допустим, деньги понадобятся раньше окончания нового срока. До решения о продлении проверьте, какая сумма нужна и когда, какие условия действуют при снятии. Сам факт удобного автоматического продолжения не доказывает, что деньги подходят для ближайшего обязательного платежа.
Если новый срок уже начался, сначала изучите условия конкретного договора. Попросите банк пояснить, какой доход будет начислен при выбранном действии и когда сумма станет доступна. Заранее записанный результат из прошлого периода сюда не переносится.
Сравнение вариантов начинайте со своей даты и доступной суммы. Условия другого продукта проверяйте отдельно, включая порядок выплаты и ограничения. Наша модель не выбирает банк и не утверждает, что предложение с большим рекламным процентом лучше подойдёт к вашему сроку.
Составьте короткую запись о продлении
Запишите дату окончания прежнего срока, действующий режим размещения, ставку и сумму для начисления. Если по договору начался новый срочный период, добавьте даты его начала и окончания; для условий до востребования дату окончания не придумывайте. Отдельно укажите, куда выплачиваются проценты. Эти данные помогут проверить следующую выписку и не путать предполагаемый доход с результатом уже завершённого периода.
Если ставка в приложении расходится с вашим расчётом, задайте банку конкретный вопрос: какие условия применены при продлении и с какой даты. Сохраните ответ вместе с договором. Ошибку арифметики и спор об условиях нужно разбирать по разным исходным данным.
Если действует новый срочный период, поставьте напоминание перед его окончанием. При размещении до востребования ориентируйтесь на свою дату нужного расхода и действующие условия. Решение удобнее принимать заранее, когда известны ближайшие расходы. Контроль продления сводится к понятной сверке: где деньги, какой режим действует и на каких условиях начисляется доход.
Если сумма нужна к определённой дате, полезно отдельно разобрать как сравнить вклад и накопительный счёт по сроку.
До окончания текущего срочного вклада добавьте к записи подтверждение поручения, а после продления — подтверждение действующего режима и расчёт возврата на нужную дату. Если выбираете новое размещение, можно сравнить вклады и накопительные счета, а окончательные условия проверить у выбранной организации.
Вопросы о продлении вклада
Пролонгация всегда означает новый срочный вклад?
Нет. Проверьте договор: пункт 6 статьи 837 предусматривает продление на условиях до востребования, если договором не предусмотрено иное. Не выводите новый срок только из слова «продлён».
Сохранится ли прежняя процентная ставка?
Не подставляйте её в новый расчёт автоматически. Найдите правило продления и подтверждение фактически применённой ставки по вашему вкладу.
Как отменить продление до окончания вклада?
Уточните договорный способ и срок поручения, затем получите подтверждение его принятия. Отказ от следующего периода отличается от требования вернуть деньги до окончания текущего.
Можно ли забрать деньги, если вклад уже продлился?
Различайте право потребовать сумму и условия выплаты процентов. Сначала установите действующий режим, учтите оговорку закона о сберегательном сертификате и запросите расчёт банка. Сохранение прежнего дохода из самого факта продления не следует.
С какой суммы начислять доход нового периода?
Сверьте фактическую сумму и направление выплаты процентов. В учебном примере остаются 200 000 рублей, а прошлый доход выплачен отдельно. Это допущение расчёта, а не обязательное условие всех вкладов.
Источники и методика
Правовые различия — по статье 837 ГК РФ в КонсультантПлюс, текст прочитан 7 ноября 2026 года. Это воспроизведение нормы в правовой базе. Статья рассматривает обычный вклад гражданина; конкретные условия проверяются по договору.
Сумма, ставки и продолжительность учебной модели вымышленные: 200 000 рублей, 90 процентных дней, год 365 дней, простые проценты. Прошлые проценты выплачены отдельно. Пополнений, снятий, капитализации и комиссий нет; налоговый расчёт не включён. Каждый доход округляется отдельно до копеек, затем считается разница.
Редактор Анатолий
Около 7–8 лет работает с банковскими продуктами, платёжными технологиями и финансовыми текстами.
Найдите свой финансовый продукт на Finsor.